Giá vàng 13 triệu/chỉ có nên mua lúc này?
Giá vàng liên tục đi xuống khiến nhiều người bắt đầu đặt câu hỏi liệu đây có phải thời điểm phù hợp để mua vào.
Tuy nhiên, trước khi nhìn vào mức giá trên thị trường, mỗi người cần xác định rõ khoản tiền dự định sử dụng có vai trò gì và mình đang tích lũy vàng cho mục tiêu nào.
Giá giảm chưa chắc đồng nghĩa với một cơ hội phù hợp
Sau giai đoạn tăng mạnh, thị trường vàng trải qua nhịp điều chỉnh đáng chú ý. Diễn biến này khiến không ít người từng ngần ngại vì giá cao bắt đầu quan tâm trở lại, trong khi những người đang có tiền nhàn rỗi cũng cân nhắc việc đưa vàng vào danh mục tài sản.
Tâm lý chờ giá giảm để mua vào không khó hiểu. Khi cùng một lượng vàng có mức giá thấp hơn trước, người mua có cảm giác mình cần ít tiền hơn để sở hữu tài sản đó. Tuy nhiên, mức giá tại một thời điểm không thể tự trả lời câu hỏi liệu việc mua vàng có phù hợp với tình hình tài chính của mỗi người hay không.
Một người đang tích lũy cho mục tiêu dài hạn, có nguồn tiền ổn định và không cần sử dụng khoản tiền đó trong nhiều năm sẽ có cách cân nhắc khác với người đang dành dụm để mua nhà, đóng học phí cho con hoặc chuẩn bị một khoản dự phòng. Cùng nhìn vào một mức giá vàng, nhưng mục tiêu và khả năng tài chính khác nhau có thể dẫn đến những lựa chọn khác nhau.
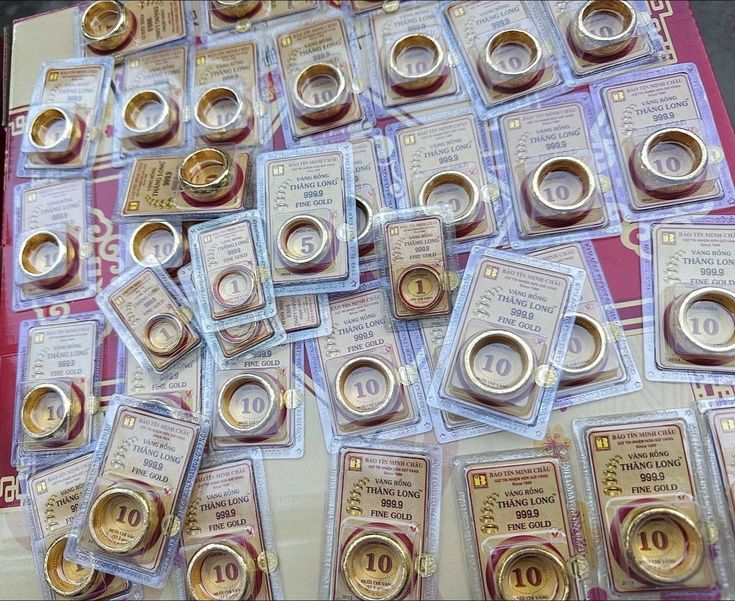
Ảnh minh hoạ Pinterest
Khoản tiền định mua vàng thực chất đang dành cho việc gì?
Đây là điều cần làm rõ trước khi đưa ra bất kỳ quyết định phân bổ tài sản nào. Một khoản tiền có thể đang nằm trong tài khoản ngân hàng và chưa được sử dụng ngay, nhưng điều đó không có nghĩa toàn bộ số tiền đều thực sự nhàn rỗi.
Chẳng hạn, trong số tiền đang có, một phần có thể dành cho những tình huống khẩn cấp, một phần chuẩn bị cho kế hoạch mua sắm hoặc chi tiêu trong 1-2 năm tới, phần còn lại mới là khoản tích lũy dài hạn chưa có nhu cầu sử dụng cụ thể.
Mỗi khoản tiền có thời hạn và vai trò riêng. Nếu dùng khoản dự phòng hoặc tiền chuẩn bị cho một kế hoạch sắp tới để mua vàng, người mua cần tính đến khả năng phải chuyển đổi tài sản khi cần tiền. Khi đó, biến động giá và chênh lệch mua - bán có thể ảnh hưởng đến số tiền thực nhận.
Mua vàng để tích lũy dài hạn hay kỳ vọng kiếm lời từ biến động giá?
Hai mục tiêu này có thể dẫn đến cách đánh giá rất khác nhau.
Nếu mua vàng với mục đích tích lũy dài hạn, người mua cần xác định thời gian dự kiến nắm giữ, tỷ trọng vàng trong tổng tài sản và mức độ có thể chấp nhận khi giá biến động. Đây cũng là lý do không nên đánh giá hiệu quả của khoản tích lũy chỉ dựa trên diễn biến giá trong vài ngày hoặc vài tuần.
Ngược lại, nếu mục tiêu là tận dụng biến động giá để kiếm lời trong thời gian ngắn, người mua cần có kế hoạch rõ ràng hơn về mức vốn, thời điểm dự kiến sử dụng tiền, chi phí giao dịch và mức thua lỗ có thể chấp nhận. Việc chỉ nhìn thấy giá đang giảm rồi kỳ vọng sẽ tăng trở lại chưa phải là một kế hoạch tài chính hoàn chỉnh.
Một quyết định dễ trở nên thiếu nhất quán là liên tục thay đổi mục đích nắm giữ theo diễn biến thị trường: lúc giá tăng thì kỳ vọng tích lũy lâu dài, khi giá giảm lại muốn chuyển sang một kênh khác chỉ vì lo ngại tài sản mất giá.
Ảnh minh hoạ Pinterest
Đừng dồn toàn bộ tiền vào một lựa chọn chỉ vì thấy giá đang hấp dẫn
Một điểm đáng lưu ý khác là tỷ trọng vàng trong tổng tài sản. Ngay cả khi đã xác định mục tiêu tích lũy dài hạn, điều đó cũng không đồng nghĩa toàn bộ khoản tiền đang có đều nên dành cho vàng.
Một kế hoạch tài chính thường cần tính đến nhiều nhu cầu cùng lúc: quỹ dự phòng, các khoản chi tiêu sắp tới, tiền dành cho gia đình và những mục tiêu dài hạn. Nếu một lựa chọn khiến những phần còn lại bị thiếu hụt, người sở hữu có thể gặp khó khăn khi phát sinh nhu cầu sử dụng tiền.
Vì vậy, thay vì chỉ quan tâm có thể mua được bao nhiêu vàng với số tiền hiện có, mỗi người cần nhìn vào bức tranh tài chính tổng thể: khoản dự phòng đã đủ chưa, những kế hoạch quan trọng đã có nguồn tiền riêng chưa và việc phân bổ thêm vào vàng có khiến tài sản bị tập trung quá nhiều vào một kênh hay không.
Chuyên gia nói gì?
Chuyên gia tư vấn tài chính Nguyễn Kim Liên nhấn mạnh rằng lãi suất hay mức sinh lời không nên là yếu tố duy nhất khi lựa chọn một kênh tài sản. Điều quan trọng trước tiên là xác định khoản tiền được dùng cho mục tiêu gì, trong khoảng thời gian bao lâu và có thể chấp nhận mức độ biến động nào.
Theo chuyên gia, mỗi khoản tiền cần được đặt trong một kế hoạch cụ thể, thay vì chỉ nhìn vào lợi ích trước mắt của một sản phẩm tài chính. Việc lựa chọn kênh tích lũy cũng cần gắn với nhu cầu sử dụng tiền và tình hình tài chính thực tế.
Đặc biệt, khi chuyển tiền từ kênh này sang kênh khác, mỗi người cần hiểu rõ lý do mình thực hiện thay đổi. Nếu chỉ vì thấy một tài sản đang giảm giá hoặc một kênh khác có vẻ hấp dẫn hơn mà vội vàng điều chỉnh toàn bộ kế hoạch, rất dễ rơi vào tình trạng chạy theo biến động thị trường.
Quan điểm này cũng là điều đáng lưu ý với người đang cân nhắc mua vàng: không nên để mức giá tại một thời điểm quyết định thay toàn bộ kế hoạch tài chính đã có.
Sau cùng, câu hỏi có nên mua vàng lúc này không không có một đáp án chung cho tất cả mọi người. Điều quan trọng là hiểu rõ mục tiêu tích lũy, thời hạn sử dụng tiền, khả năng tài chính và tỷ trọng tài sản của bản thân trước khi đưa ra lựa chọn.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày