Bảng chi tiêu "KHÔNG 1 KẼ HỞ" của cặp vợ chồng nuôi 2 con, tổng chi 15,8 triệu/tháng
Nhiều người phải dành lời khen cho cách chi tiêu của gia đình này.
Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, tâm sự của một cô vợ đã khiến nhiều người “lắc đầu”. Câu hỏi cô đặt ra là với gia đình 2 người lớn, 2 trẻ em, liệu rằng bảng chi tiêu này có thể cắt giảm thêm được nữa hay không.
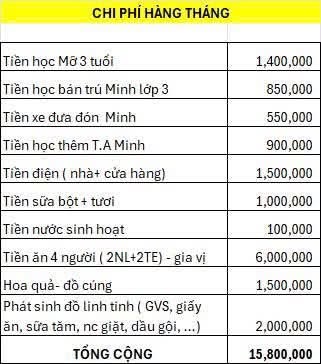
Bảng chi tiêu do cô đăng tải
Nhìn từng khoản chi, ai cũng phải đồng tình khen tiêu thế này là “không 1 kẽ hở” rồi. Tất cả đều là chi phí cơ bản, không có mua sắm hay vui chơi giải trí. Thậm chí nhiều người còn động viên nếu thu nhập ổn định, thi thoảng cả nhà nên đi chơi. Trong trường hợp muốn tăng tiền tiết kiệm, phương án phù hợp nhất với gia đình này là tăng thu nhập chứ không phải cắt giảm chi tiêu.
“Có khoản nào thừa đâu mà giảm nữa mom ơi. Như này là con kiến cũng không lọt qua được rồi, giờ chỉ cố tăng thu nhập được thôi chứ co kéo chi tiêu quá sợ không đảm bảo” - Một người bình luận.
“Nhà mình cũng 2 người lớn, 2 trẻ con ở tỉnh nhỏ thôi chứ không phải thành phố lớn mà chẳng tháng nào dưới 20 triệu đây. Tiêu như này phải gọi là quá khéo rồi, nhất là khoản ăn uống. Không ăn hàng với ít mua sắm là đỡ khối rồi” - Một người đồng tình.
“Không thấy có mua đồ dùng linh tinh, đồ chơi cho con, bố mẹ cũng không mua quần áo, mỹ phẩm hay cà phê ăn hàng, chưa thấy tiền xăng xe đi lại nữa. Nói chung toàn chi phí cơ bản thì làm sao giảm được, có cố tăng thu nhập thì tăng thôi. Nhưng nếu không có áp lực quá thì cũng nên chăm sóc cho đời sống tinh thần nữa chứ không thấy bí bách quá mom ạ” - Một người phân tích.
“Nhà 4 người tiêu chưa đến 16 triệu/tháng mà vẫn cố tiết kiệm, chẳng bù cho nhà mình. Hai vợ chồng với 1 con nhỏ mà tiền ăn, tiền học, tiền sinh hoạt đã 19 triệu/tháng. Đấy là chưa kể tiền mình mua sắm, nhiều lúc cũng muốn vun vén mà chẳng biết vén vào đâu, thế là lại tiêu cho đỡ đau đầu. Nói chung không áp lực tài chính, không nợ nần thì cứ túc tắc thôi, nghĩ nhiều quá lại thành ra tự mệt” - Một người bày tỏ.
Chi tiêu ổn rồi, làm sao để tăng tỷ lệ tiết kiệm?
1. Tăng thu nhập và giữ nguyên mức sống
Với những gia đình đã chi tiêu hợp lý, không có quá nhiều khoản dư thừa, mục tiêu cắt giảm ngân sách hàng tháng có thể khiến chất lượng cuộc sống suy giảm. Lúc này, phương án hợp lý hơn để tăng tỷ lệ tiết kiệm là tìm cách cải thiện thu nhập, đồng thời giữ nguyên mức sống.
Ảnh minh họa Pinterest
Chẳng hạn, khi thu nhập tăng 5 triệu đồng mỗi tháng, bạn có thể dành khoản tăng thêm này cho tiết kiệm, thay vì lập tức chuyển sang thuê nhà đắt hơn, mua sắm nhiều hơn hoặc tăng tần suất ăn uống bên ngoài. Tương tự, tiền thưởng, thu nhập từ công việc ngoài giờ hay những khoản thu bất thường cũng có thể được phân bổ trước một phần vào quỹ dự phòng hoặc tài khoản tích lũy.
Điều này không có nghĩa phải giữ nguyên mức sống mãi mãi, mà là tạo ra một khoảng thời gian để tài sản tăng lên trước khi phát sinh những nhu cầu chi tiêu mới. Nếu thu nhập tăng nhưng chi phí sinh hoạt tăng nhanh tương ứng, số tiền tích lũy thực tế có thể không thay đổi nhiều. Ngược lại, giữ cho tốc độ tăng chi tiêu chậm hơn tốc độ tăng thu nhập sẽ giúp mỗi người cải thiện khả năng tiết kiệm mà không cần liên tục cắt bỏ những nhu cầu vốn đã hợp lý.
2. Rà soát lại mục tiêu tiết kiệm
Khi các khoản chi tiêu đã được kiểm soát tốt, bước tiếp theo không nhất thiết là tiếp tục thắt chặt ngân sách, mà là xác định rõ mỗi khoản tiền được dành cho mục tiêu nào.
Chẳng hạn, ngoài chi phí sinh hoạt hằng tháng, bạn có thể phân chia phần thu nhập còn lại thành quỹ dự phòng, tiền dành cho những kế hoạch lớn như mua nhà, mua xe, học tập và khoản tích lũy dài hạn. Việc phân chia này giúp tránh tình trạng tiền vẫn nằm trong tài khoản nhưng không có mục đích cụ thể, khiến mỗi người khó xác định mình cần tích lũy thêm bao nhiêu và trong bao lâu.
Khi một mục tiêu đã hoàn thành hoặc nhu cầu tài chính thay đổi, tỷ lệ phân bổ cũng có thể được điều chỉnh tương ứng. Ví dụ, sau khi đã tích lũy đủ quỹ dự phòng cho 6-12 tháng sinh hoạt, phần tiền từng dành cho mục tiêu này có thể chuyển sang đầu tư dài hạn hoặc một kế hoạch tài chính khác. Nhờ vậy, tỷ lệ tiết kiệm có thể được cải thiện thông qua việc tổ chức dòng tiền hiệu quả hơn, thay vì phải hy sinh thêm những nhu cầu sinh hoạt vốn đã hợp lý.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày