Bạn thân mua nhà, còn bạn vừa quyết định chuyển sang thuê căn hộ tốt hơn
Bạn bè lần lượt khoe nhà mới, còn mình vẫn vui vẻ trả tiền thuê cho một căn hộ có view đẹp, gần công ty, mua nhà hay thuê nhà đôi khi chỉ là câu chuyện mỗi người muốn sống như thế nào.
Một người bạn vừa khoe mua được căn hộ đầu tiên sau nhiều năm tích cóp. Bạn mừng cho họ, nhưng cũng không khỏi nhìn lại quyết định của mình: thay vì dành phần lớn tiền tiết kiệm để mua nhà, bạn vừa chuyển sang một căn hộ thuê rộng hơn, gần công ty hơn, có thêm phòng làm việc và tiện ích tốt hơn. Mỗi tháng, bạn vẫn trả một khoản tiền thuê nhà, trong khi người bạn kia đang trả góp để sở hữu tài sản của riêng mình.
Hai người có thể cùng tuổi, thu nhập không quá chênh lệch, thậm chí từng có xuất phát điểm khá giống nhau. Chỉ là khi đứng trước bài toán nhà ở, một người chọn cố gắng sở hữu một căn nhà càng sớm càng tốt, người còn lại chấp nhận tiếp tục thuê để có cuộc sống dễ chịu hơn ở hiện tại.
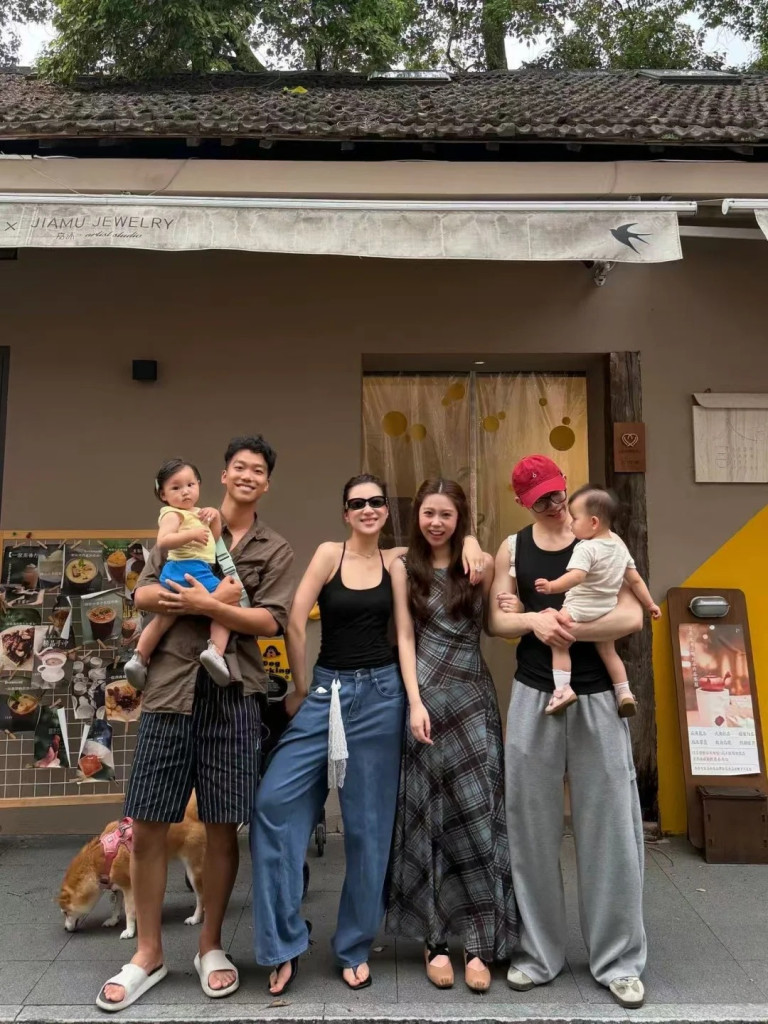
Hội 30s dạo này có người đã kết hôn, người độc thân, người mua nhà còn người đi thuê nhà ở
Nhìn từ bên ngoài, lựa chọn của người mua nhà thường dễ được xem là một cột mốc đáng tự hào. Còn thuê nhà đôi khi vẫn bị gắn với cảm giác chưa ổn định, chưa tích lũy đủ hoặc chưa thực sự an cư. Nhưng nếu nhìn vào những gì mỗi người phải đánh đổi để có được lựa chọn ấy, câu chuyện không đơn giản như vậy.
Người mua nhà có một tài sản, nhưng cũng có những khoản phải đánh đổi
Sở hữu căn nhà đầu tiên là mục tiêu lớn của nhiều người sau vài năm đi làm. Không còn phải lo chủ nhà tăng giá thuê, thay đổi điều kiện hợp đồng hay thông báo lấy lại nhà. Bạn có thể tự quyết định cách bố trí không gian, sửa sang theo ý thích và cảm thấy mình đang xây dựng một nơi ở lâu dài.
Quan trọng hơn, mỗi khoản tiền trả góp đều gắn với một mục tiêu cụ thể: dần sở hữu tài sản của riêng mình. Thay vì chi tiền thuê nhà hàng tháng rồi kết thúc hợp đồng mà không có gì thuộc về mình, người mua nhà có thể nhìn thấy khoản nợ đang được trả dần và giá trị tài sản mình tích lũy.
Tuy nhiên, mua được nhà không có nghĩa bài toán tài chính đã kết thúc. Một khoản vay dài hạn có thể khiến phần lớn thu nhập hàng tháng phải dành cho tiền gốc và lãi. Sau đó còn có phí quản lý, bảo trì, nội thất, chi phí sinh hoạt và những khoản phát sinh khi căn nhà cần sửa chữa.
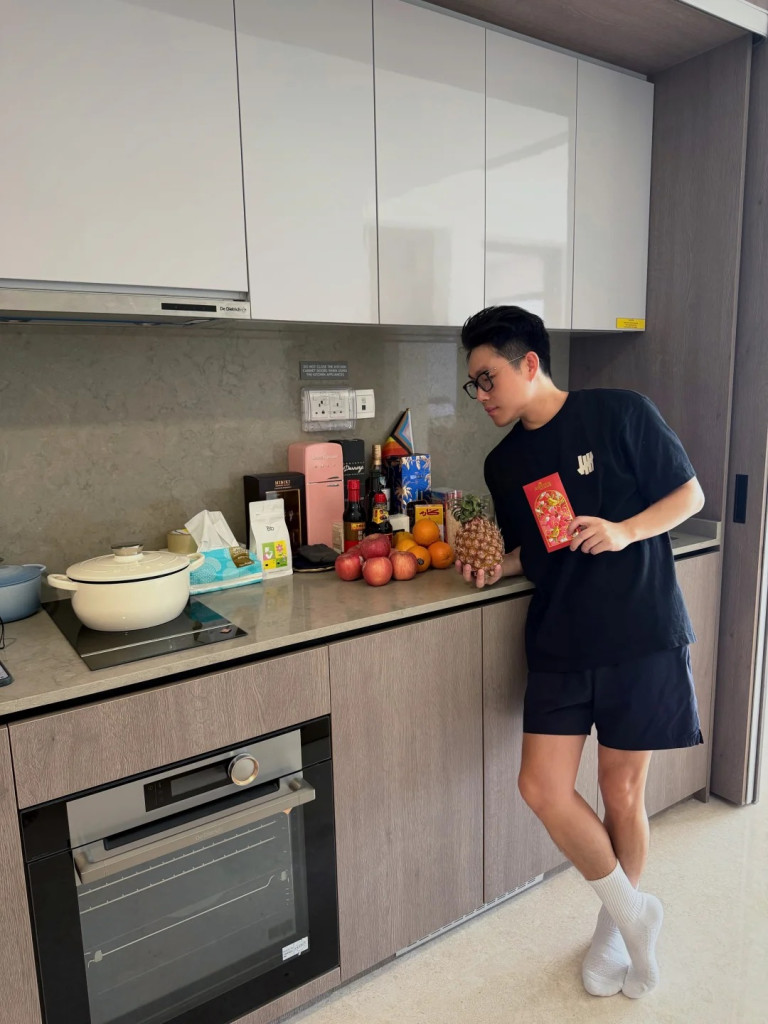
Có người vừa mua nhà
Có người mua được nhà nhưng phải cắt giảm đáng kể những khoản từng dành cho du lịch, giải trí, học tập hay chăm sóc bản thân. Có người không dám nghỉ việc hoặc chuyển sang một công việc mới vì còn khoản vay phải trả đều đặn. Căn nhà mang lại cảm giác an tâm về chỗ ở, nhưng cũng có thể khiến người sở hữu thận trọng hơn với mọi quyết định tài chính khác.
Đó là phần ít được nhắc đến khi một người khoe đã mua được nhà. Thành quả ấy rất đáng ghi nhận, nhưng phía sau nó còn là một kế hoạch dài hạn mà người mua cần đủ khả năng duy trì.
Người thuê nhà đang trả tiền cho điều gì?
Trong khi đó, người chọn thuê một căn hộ tốt hơn có thể đang dùng tiền theo một cách khác. Họ chấp nhận trả chi phí hàng tháng để đổi lấy vị trí thuận tiện, không gian rộng rãi, môi trường sống phù hợp hoặc những tiện ích mà nếu mua nhà ở cùng khu vực, họ chưa chắc đủ khả năng chi trả.
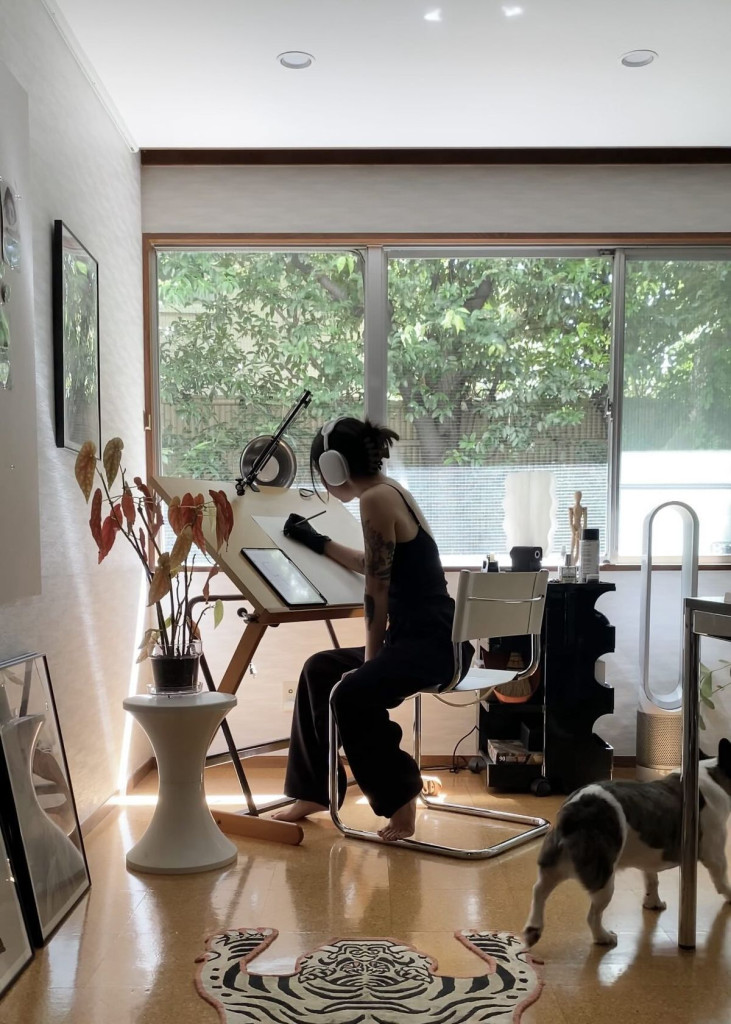
Có người vừa trả thêm tiền cho một không gian
Một căn hộ gần công ty có thể giúp giảm đáng kể thời gian di chuyển mỗi ngày. Một không gian có thêm phòng làm việc có thể phù hợp với người thường xuyên làm việc tại nhà. Một khu chung cư có sẵn phòng tập, bể bơi, khu vui chơi cho trẻ nhỏ cũng có thể giúp cuộc sống gia đình thuận tiện hơn.
Với những người chưa xác định sẽ gắn bó lâu dài với một thành phố, thường xuyên thay đổi công việc hoặc muốn giữ khả năng dịch chuyển, thuê nhà còn đem lại sự linh hoạt. Họ không phải cân nhắc quá nhiều về việc bán nhà, chuyển nhượng hay tìm người thuê lại khi cần thay đổi nơi ở.
Tất nhiên, thuê nhà cũng có những giới hạn riêng. Tiền thuê là khoản chi phải trả liên tục, giá thuê có thể tăng theo thời gian và người thuê không hoàn toàn chủ động với không gian sống. Họ cũng phải chấp nhận khả năng chuyển nhà nếu chủ nhà có kế hoạch khác. Sau nhiều năm, tổng số tiền thuê đã trả có thể trở thành một con số đáng kể, trong khi họ vẫn chưa sở hữu nơi ở nào.
Vì vậy, thuê nhà không đồng nghĩa với việc có nhiều tiền để tận hưởng cuộc sống. Nếu không có kế hoạch tiết kiệm và tích lũy riêng, một người có thể sống trong căn hộ rất đẹp nhưng tài sản ròng gần như không tăng lên. Sự thoải mái ở hiện tại cần đi cùng khả năng chuẩn bị cho tương lai.
Người mua nhà có cái họ muốn, người đi thuê cũng có thứ đang ưu tiên
Điều thú vị là hai người bạn trong câu chuyện có thể đều đang đưa ra những lựa chọn hợp lý, nếu đặt trong hoàn cảnh riêng của họ.
Người mua nhà có thể đã tìm được công việc ổn định, muốn định cư lâu dài tại thành phố, có gia đình và cần một nơi ở cố định. Họ sẵn sàng giảm bớt một số khoản chi tiêu để đổi lấy cảm giác sở hữu tài sản và sự chủ động về chỗ ở.
Người thuê nhà có thể đang ở giai đoạn cần thay đổi công việc, chưa chắc chắn về nơi mình sẽ sinh sống trong vài năm tới hoặc đơn giản là muốn ưu tiên chất lượng sống. Họ không muốn dồn phần lớn tiền tích lũy vào một tài sản khiến những lựa chọn khác trở nên khó khăn hơn.
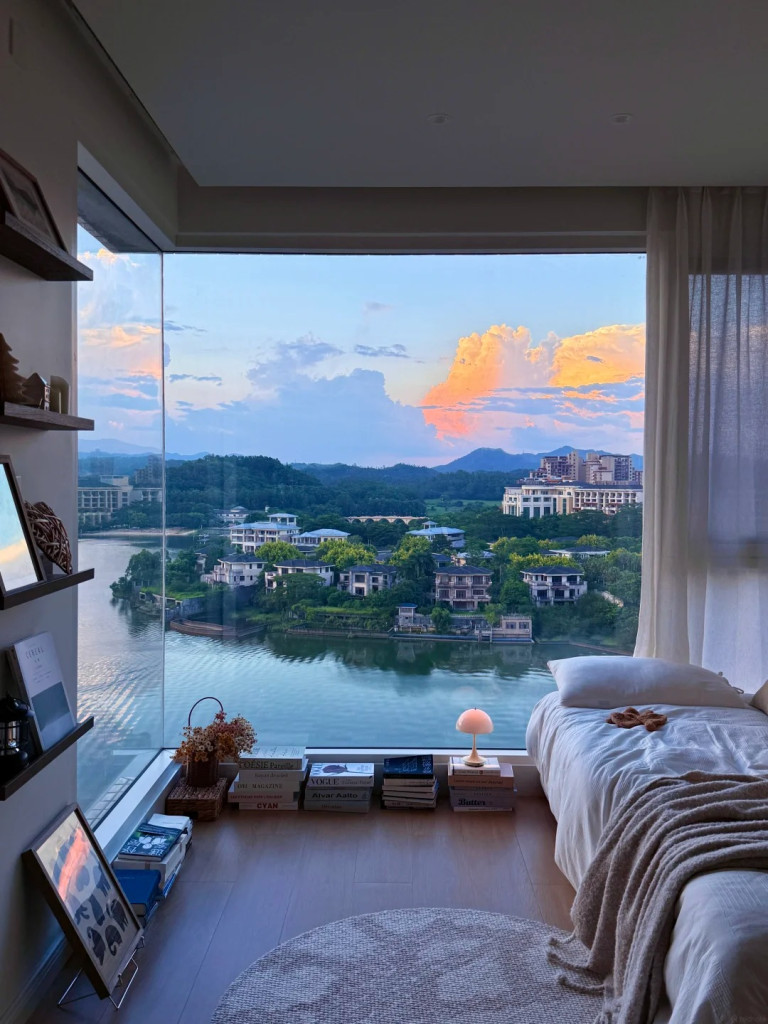
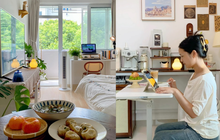
Bạn có phải một người thuê nhà ưu tiên view đẹp, nhà xịn
Ngay cả khi thu nhập tương đương, khả năng chịu áp lực tài chính của hai người cũng có thể khác nhau. Người có gia đình hỗ trợ một phần tiền mua nhà sẽ có bài toán khác với người phải tự chuẩn bị toàn bộ tiền trả trước. Người có công việc ổn định nhiều năm cũng khác với người làm trong lĩnh vực thường xuyên biến động thu nhập.
Bởi vậy, lấy việc bạn bè đã mua nhà làm mốc để đánh giá mình đang chậm hơn có thể khiến một người bỏ qua những khác biệt rất quan trọng. Một quyết định phù hợp với người này chưa chắc đã phù hợp với người kia, ngay cả khi cả hai cùng ở tuổi 30 và kiếm được số tiền gần bằng nhau.
Bạn bè lần lượt mua nhà, còn mình có cần phải thay đổi kế hoạch?
Ở tuổi 30s, chuyện nhà cửa rất dễ trở thành một chủ đề so sánh. Người này vừa nhận bàn giao căn hộ, người kia bắt đầu xây nhà, người khác lại chuyển đến một khu chung cư có tiện ích tốt hơn. Những cột mốc ấy xuất hiện liên tục trong các cuộc trò chuyện, trên mạng xã hội và cả những buổi gặp mặt bạn bè.
Nếu đang thuê nhà, bạn có thể từng tự hỏi liệu mình có đang lãng phí tiền hay không. Nếu vừa mua nhà, bạn cũng có thể nhìn người bạn đang thuê một căn hộ đẹp, đi du lịch thường xuyên và không phải lo khoản vay dài hạn rồi tự hỏi liệu mình có đang gánh quá nhiều trách nhiệm tài chính.
Thực tế, cả hai đều có thể có những lúc thấy lựa chọn của người kia hấp dẫn hơn. Người mua nhà muốn có sự linh hoạt và thoải mái mà người thuê đang tận hưởng. Người thuê nhà lại mong có cảm giác an tâm khi biết mình sở hữu một nơi ở lâu dài. Điều đó không có nghĩa quyết định ban đầu của họ sai, mà chỉ cho thấy mỗi lựa chọn đều có những lợi ích và giới hạn riêng.
Sở hữu hay đi thuê tùy thuộc vào nhu cầu và hoàn cảnh của từng cá nhân
Trước khi quyết định mua hay tiếp tục thuê, điều đáng xem xét là tổng chi phí thực tế, khoản tiền dự phòng còn lại sau khi chi trả cho nhà ở, khả năng duy trì thu nhập và kế hoạch sống trong vài năm tới. Với người mua nhà, cần tính cả lãi vay, phí phát sinh và khả năng tài chính nếu thu nhập giảm. Với người thuê, cần có kế hoạch tích lũy rõ ràng thay vì để toàn bộ phần tiền chưa dùng để mua nhà trôi vào chi tiêu hàng ngày.
Một căn nhà có thể là tài sản lớn nhất mà một người sở hữu, nhưng cũng không nên trở thành lý do khiến họ phải trì hoãn mọi kế hoạch khác. Ngược lại, một căn hộ thuê tiện nghi có thể giúp cuộc sống dễ chịu hơn, nhưng cũng cần được cân đối với mục tiêu tài chính dài hạn.
Bạn thân mua nhà, còn mình vẫn thuê nhà không phải là một cuộc so sánh có người thắng, người thua. Đến tuổi 30s, có lẽ điều đáng quan tâm hơn không phải là ai đã sở hữu được căn nhà trước, mà là mình đang dùng tiền để xây dựng cuộc sống như thế nào, và lựa chọn ấy có thực sự phù hợp với những gì mình muốn hay không.
Ảnh: Xiaohongshu.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày