5 công thức tài chính được chia sẻ khắp nơi nhưng không thể áp dụng cho mọi gia đình
50/30/20, quỹ dự phòng 6 tháng hay tiết kiệm 20% thu nhập đều là những công thức quen thuộc. Nhưng nếu áp dụng máy móc, không ít gia đình có thể càng quản lý tiền càng thấy áp lực.
Trong các hội nhóm tài chính cá nhân, không khó để bắt gặp những công thức được chia sẻ như một “chuẩn chung”: dành 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn và 20% để tiết kiệm; luôn để dành ít nhất 20% lương; quỹ dự phòng phải đủ 6 tháng chi tiêu…
Những nguyên tắc này không sai. Vấn đề nằm ở chỗ hoàn cảnh tài chính của mỗi gia đình rất khác nhau.
Một cặp vợ chồng chưa có con, thu nhập 40 triệu đồng/tháng chắc chắn có khả năng phân bổ tiền khác với một gia đình cũng thu nhập 40 triệu nhưng đang thuê nhà, nuôi hai con nhỏ và hỗ trợ bố mẹ hai bên.
Vì vậy, thay vì hỏi “công thức nào đúng nhất?”, câu hỏi phù hợp hơn có lẽ là: công thức nào phù hợp với giai đoạn tài chính hiện tại của gia đình mình?
1. Quy tắc 50/30/20: Dễ nhớ nhưng không phải gia đình nào cũng giữ được tỷ lệ này
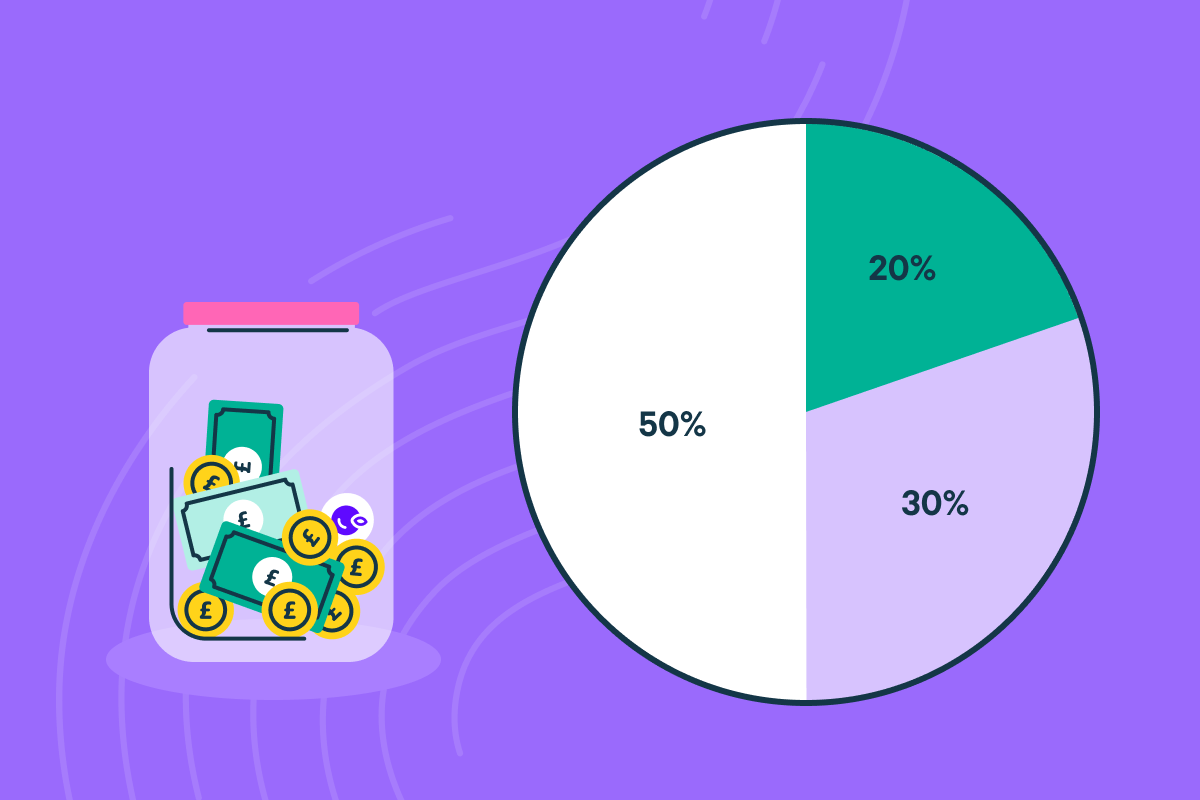
Đây có lẽ là công thức quản lý tiền nổi tiếng nhất: 50% thu nhập dành cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% để tiết kiệm hoặc đầu tư.
Ví dụ một gia đình có thu nhập 30 triệu đồng/tháng sẽ phân bổ khoảng 15 triệu cho tiền nhà, ăn uống, điện nước, học phí; 9 triệu cho giải trí, mua sắm và 6 triệu cho tiết kiệm.
Nghe khá hợp lý trên giấy.
Nhưng thực tế, riêng tiền thuê nhà hoặc trả góp nhà tại các thành phố lớn đã có thể chiếm 30-40% thu nhập của nhiều gia đình. Nếu cộng thêm tiền học của con, thực phẩm, điện nước, đi lại…, nhóm chi phí thiết yếu có thể lên tới 65-70%.
Trong trường hợp này, cố giữ “50% nhu cầu thiết yếu” gần như không khả thi.
Thay vì ép mình theo đúng tỷ lệ, gia đình có thể sử dụng nguyên tắc linh hoạt hơn: trước tiên xác định chi phí bắt buộc, sau đó đặt một tỷ lệ tiết kiệm tối thiểu phù hợp.
Có tháng tiết kiệm được 20% là tốt. Có tháng chỉ giữ được 8-10% nhưng không phải vay nợ tiêu dùng cũng đã là một kết quả đáng ghi nhận.
2. “Luôn tiết kiệm ít nhất 20% thu nhập”: Đúng về mục tiêu nhưng chưa chắc đúng với từng giai đoạn
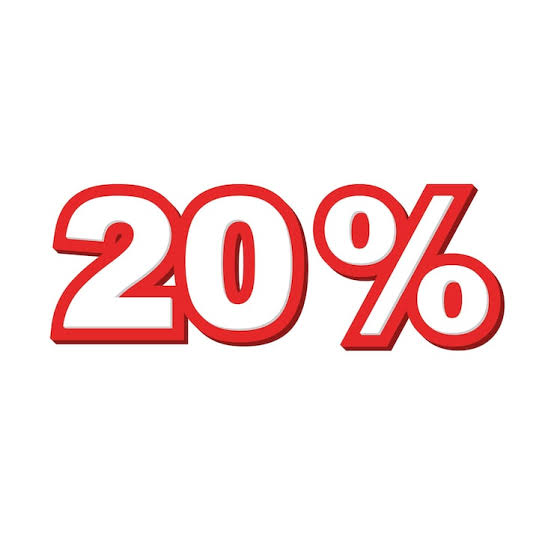
Nhiều người xem 20% là tỷ lệ tiết kiệm tối thiểu.
Nhưng hãy thử đặt trường hợp một gia đình trẻ đang có con nhỏ, tiền thuê nhà 8 triệu, học phí 5 triệu, chi phí sinh hoạt 12 triệu trong khi tổng thu nhập chỉ khoảng 30 triệu đồng.
Nếu cố giữ 6 triệu đồng tiết kiệm mỗi tháng, gia đình gần như không còn dư địa cho những khoản phát sinh như khám bệnh, hiếu hỷ, sửa xe hay mua đồ dùng cần thiết.
Khi đó, tỷ lệ tiết kiệm quá cao có thể khiến gia đình liên tục phải rút tiền tiết kiệm ra dùng. Về tâm lý, cảm giác “tháng nào cũng tiết kiệm nhưng chẳng bao giờ giữ được tiền” rất dễ xuất hiện.
Một cách thực tế hơn là đặt mức tiết kiệm theo giai đoạn.
Giai đoạn nhiều áp lực tài chính có thể bắt đầu từ 5-10% thu nhập. Khi thu nhập tăng hoặc một khoản chi lớn giảm xuống, tỷ lệ tiết kiệm có thể nâng dần lên 15%, 20% hoặc cao hơn.
Điều quan trọng không phải là con số đẹp, mà là tỷ lệ có thể duy trì lâu dài.
3. “Quỹ dự phòng phải đủ 6 tháng chi tiêu”: Không phải ai cũng cần cùng một con số
Quỹ dự phòng là một trong những nền tảng quan trọng nhất của tài chính gia đình. Tuy nhiên, con số 6 tháng thường được nhắc đến nhiều đến mức đôi khi bị hiểu thành tiêu chuẩn bắt buộc.
Trên thực tế, nhu cầu dự phòng phụ thuộc rất nhiều vào mức độ ổn định của thu nhập.
Một gia đình có hai nguồn thu nhập ổn định, ít nợ và bảo hiểm đầy đủ có thể cảm thấy an toàn với quỹ dự phòng 3-4 tháng chi phí thiết yếu.
Ngược lại, một người làm nghề tự do, thu nhập biến động hoặc là nguồn thu duy nhất của gia đình có thể cần quỹ dự phòng tương đương 9-12 tháng.
Quan trọng hơn, quỹ dự phòng nên được tính dựa trên chi phí thiết yếu, không nhất thiết là toàn bộ mức chi tiêu hiện tại.
Nếu gia đình bình thường tiêu 25 triệu đồng/tháng nhưng trong tình huống khẩn cấp có thể cắt giảm xuống 17 triệu đồng, thì con số 17 triệu mới là cơ sở hợp lý để tính quỹ dự phòng.
4. “Chi phí nhà ở không nên vượt quá 30% thu nhập”: Hợp lý nhưng đôi khi khó thực hiện
Quy tắc 30% thường được dùng để xác định mức chi phù hợp cho tiền thuê nhà hoặc trả góp nhà.
Ví dụ thu nhập gia đình 40 triệu đồng/tháng thì chi phí nhà ở lý tưởng khoảng 12 triệu đồng.
Nhưng tại những khu vực có giá nhà và tiền thuê cao, tỷ lệ này có thể khó đạt được. Không ít gia đình phải dành 35-45% thu nhập cho nhà ở.
Điều đáng quan tâm lúc này không phải chỉ là tỷ lệ 30%, mà là phần tiền còn lại sau khi trả chi phí nhà ở.
Một gia đình thu nhập 80 triệu đồng và chi 32 triệu cho nhà ở vẫn còn 48 triệu cho các nhu cầu khác. Trong khi một gia đình thu nhập 20 triệu, dù chỉ chi 6 triệu tiền nhà đúng chuẩn 30%, vẫn có thể gặp nhiều áp lực nếu đang nuôi hai con.
Vì thế, tỷ lệ chỉ là một phần của bài toán.
Cần nhìn đồng thời vào thu nhập tuyệt đối, số người phụ thuộc, khoản nợ và mức chi sinh hoạt.
5. “Trả hết nợ rồi mới đầu tư”: Không phải lúc nào cũng cần tuyệt đối như vậy
Một lời khuyên phổ biến khác là phải trả hết nợ trước khi nghĩ tới đầu tư.
Nguyên tắc này rất hợp lý với các khoản nợ có lãi suất cao như nợ thẻ tín dụng hoặc vay tiêu dùng.
Nhưng với những khoản vay lãi suất thấp, thời hạn dài và vẫn nằm trong khả năng chi trả, việc dồn toàn bộ tiền để trả nợ đôi khi khiến gia đình thiếu thanh khoản.
Ví dụ một gia đình có khoản vay mua nhà ổn định nhưng chưa có quỹ dự phòng. Nếu dành toàn bộ tiền dư để trả nợ trước hạn, họ có thể rơi vào thế khó nếu bất ngờ mất việc hoặc phát sinh chi phí y tế.
Trong trường hợp này, chiến lược hợp lý hơn có thể là chia tiền thành nhiều mục tiêu: vừa duy trì quỹ dự phòng, vừa trả nợ, đồng thời dành một phần nhỏ cho đầu tư dài hạn.
Công thức tài chính tốt nhất là công thức gia đình có thể duy trì
Tài chính cá nhân không phải bài toán có một đáp án duy nhất.
Một công thức từng giúp người khác tiết kiệm tốt chưa chắc phù hợp với gia đình đang có con nhỏ. Một tỷ lệ được xem là “chuẩn” ở mức thu nhập 50 triệu đồng cũng chưa chắc hợp lý với người đang kiếm 12-15 triệu đồng mỗi tháng.
Thay vì cố ép ngân sách vào những tỷ lệ cố định, mỗi gia đình có thể bắt đầu bằng ba câu hỏi đơn giản: Chi phí bắt buộc mỗi tháng là bao nhiêu? Gia đình đang có những rủi ro tài chính nào? Và mức tiết kiệm nào có thể duy trì liên tục trong ít nhất một năm?
Khi trả lời được ba câu hỏi này, những công thức 50/30/20, quỹ dự phòng 6 tháng hay tiết kiệm 20% sẽ trở về đúng vai trò của chúng: một khung tham khảo, chứ không phải “luật tài chính” mà mọi gia đình đều phải tuân theo.
TIN CÙNG CHUYÊN MỤC
Xem theo ngày